 علم ما مشاوره و کوچ فردی و کسب و کار، لایف و بیزینس کوچینگ
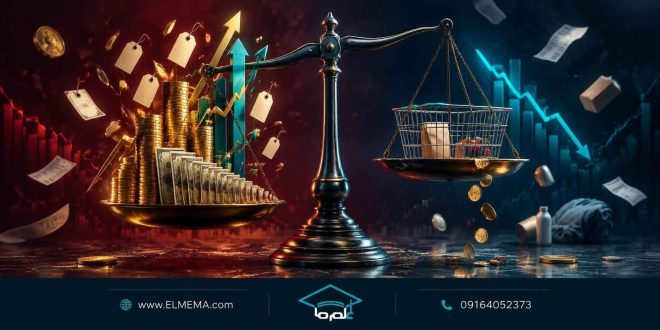
فروش نسیه در دوران تورم، فرصت یا تهدید؟
در شرایط اقتصادی عادی، فروش نسیه میتواند یکی از روشهای موثر برای افزایش فروش، جذب مشتریان جدید و حفظ ارتباط با خریداران باشد. بسیاری از مشتریان ترجیح میدهند هزینه خرید خود را بهصورت اقساطی یا در زمان دیگری پرداخت کنند. در چنین شرایطی، فروشنده نیز با ارائه فرصت پرداخت، میتواند مشتریان بیشتری جذب کند و حجم فروش خود را افزایش دهد.
اما در دوران تورم، شرایط کاملا متفاوت است. ارزش پول بهمرور کاهش پیدا میکند، قیمت مواد اولیه و کالاها افزایش مییابد و هزینههای جاری کسبوکار دائما تغییر میکنند. در چنین فضایی، فروش نسیه ممکن است بهجای افزایش سود، باعث کاهش نقدینگی، از دست رفتن سرمایه و حتی ایجاد مشکلات جدی در ادامه فعالیت کسبوکار شود.
از طرف دیگر، حذف کامل فروش نسیه نیز ممکن است باعث از دست رفتن مشتریانی شود که به دلیل کاهش قدرت خرید، توانایی پرداخت نقدی ندارند.
بنابراین، سوال اصلی این است: آیا در دوران تورم باید فروش نسیه را متوقف کرد یا میتوان با مدیریت درست، از آن بهعنوان فرصتی برای افزایش فروش استفاده کرد؟
در این مقاله بررسی میکنیم که فروش نسیه در شرایط تورمی چه مزایا و معایبی دارد. چه زمانی به یک فرصت و چه زمانی به یک تهدید تبدیل میشود. و چگونه میتوان آن را بدون به خطر انداختن سرمایه کسبوکار مدیریت کرد. با علم ما همراه باشید.
فروش نسیه چیست و چه تفاوتی با فروش نقدی دارد؟
فروش نسیه به نوعی معامله گفته میشود که در آن مشتری کالا یا خدمت را دریافت میکند، اما پرداخت تمام یا بخشی از مبلغ آن به زمان دیگری موکول میشود.
در فروش نقدی، فروشنده بلافاصله پس از انجام معامله به پول خود دسترسی پیدا میکند. اما در فروش نسیه، بین زمان تحویل کالا یا ارائه خدمت و زمان دریافت وجه فاصله وجود دارد.
این فاصله زمانی اهمیت زیادی دارد، زیرا فروشنده در این مدت همچنان باید هزینههای مختلف کسبوکار خود را پرداخت کند.
برای مثال، یک فروشگاه لوازم خانگی ممکن است محصولی را به مشتری بفروشد و قرار باشد مبلغ آن را طی سه ماه دریافت کند. در این مدت، فروشگاه باید اجاره، حقوق کارکنان، هزینههای جاری و احتمالا بدهی خود به تامینکنندگان را پرداخت کند.
اگر بخش زیادی از فروش فروشگاه بهصورت نسیه باشد، ممکن است با وجود ثبت فروش بالا، پول کافی برای ادامه فعالیت نداشته باشد.
به همین دلیل، فروش نسیه فقط یک روش فروش نیست، بلکه تصمیمی مالی است که مستقیما بر نقدینگی، سرمایه در گردش و توان ادامه فعالیت کسبوکار تاثیر میگذارد.
چرا فروش نسیه در دوران تورم حساستر میشود؟
تورم باعث میشود ارزش پول در طول زمان کاهش پیدا کند. به همین دلیل، دریافت مبلغی مشخص در آینده لزوما به معنای دریافت همان ارزش اقتصادی امروز نیست.
این موضوع در کسبوکارهایی که کالاهای خود را با قیمتهای متغیر تهیه میکنند، اهمیت بیشتری دارد.
مهمترین دلایل حساسیت فروش نسیه در دوران تورم عبارتاند از:
۱. کاهش قدرت خرید پول
وقتی قیمتها افزایش پیدا میکنند، مبلغی که امروز دریافت میکنیم قدرت خرید بیشتری نسبت به همان مبلغ در آینده دارد.
فرض کنید فروشندهای کالایی را به قیمت ۲۰ میلیون تومان بهصورت نسیه میفروشد و مشتری قرار است دو ماه بعد همین مبلغ را پرداخت کند.
اگر در این مدت قیمت جایگزینی کالا به ۲۴ میلیون تومان برسد، فروشنده برای خرید مجدد همان محصول به ۴ میلیون تومان سرمایه بیشتر نیاز خواهد داشت.
در چنین شرایطی، حتی اگر مشتری تمام بدهی خود را بهموقع پرداخت کند، فروشنده ممکن است از نظر قدرت خرید با زیان مواجه شود.
۲. افزایش هزینه جایگزینی کالا
یکی از مهمترین اشتباهات در فروش نسیه این است که فروشنده فقط به قیمت خرید قبلی کالا توجه میکند.
در شرایط تورمی، معیار مهمتر، هزینهای است که برای تهیه مجدد همان کالا باید پرداخت شود.
برای مثال، اگر یک عمدهفروش کالایی را با قیمت ۵ میلیون تومان خریداری کرده و آن را به قیمت ۶ میلیون تومان نسیه بفروشد، ممکن است تصور کند یک میلیون تومان سود کرده است.
اما اگر هنگام دریافت وجه، قیمت خرید همان کالا به ۶ میلیون و ۵۰۰ هزار تومان رسیده باشد، فروشنده عملا توان جایگزینی موجودی خود را از دست داده است.
بنابراین، محاسبه سود فروش نسیه باید با توجه به هزینه جایگزینی کالا انجام شود، نه صرفا قیمت خرید گذشته.
۳. افزایش احتمال تاخیر در پرداخت مشتریان
در دوران رکود و تورم، بسیاری از مشتریان نیز با مشکلات مالی مواجه هستند. کاهش قدرت خرید، افزایش هزینههای زندگی و بیثباتی درآمد باعث میشود احتمال تاخیر در پرداخت بدهیها بیشتر شود.
ممکن است مشتری هنگام خرید تصور کند که توانایی پرداخت اقساط را دارد، اما چند هفته بعد به دلیل یک هزینه پیشبینینشده نتواند به تعهد خود عمل کند.
در نتیجه، فروشنده علاوه بر کاهش ارزش پول، با خطر تاخیر در دریافت مطالبات یا حتی وصول نشدن آنها مواجه میشود.
۴. کاهش نقدینگی و اختلال در فعالیت کسبوکار
یک کسبوکار برای ادامه فعالیت به جریان نقدی منظم نیاز دارد.
پرداخت اجاره، حقوق کارکنان، خرید مواد اولیه، هزینه حملونقل و سایر مخارج به پول نقد نیاز دارند؛ نه صرفا فاکتورهای فروش یا مطالباتی که قرار است در آینده دریافت شوند.
اگر فروشنده بخش زیادی از محصولات خود را نسیه بفروشد، ممکن است از نظر حسابداری فروش خوبی داشته باشد، اما در عمل پول کافی برای پرداخت هزینههای روزمره نداشته باشد.
این وضعیت میتواند باعث بدهکار شدن کسبوکار، تاخیر در پرداخت به تامینکنندگان و حتی توقف فعالیت آن شود.
مزایای فروش نسیه در دوران تورم، چرا نباید همیشه آن را کنار گذاشت؟
با وجود تمام ریسکهایی که فروش نسیه دارد، حذف کامل آن نیز لزوما تصمیم درستی نیست.
در شرایطی که قدرت خرید مشتریان کاهش پیدا کرده، امکان پرداخت اقساطی میتواند یک مزیت رقابتی برای کسبوکار ایجاد کند.
مهمترین مزایای فروش نسیه عبارتاند از:
۱. حفظ مشتریان فعلی
برخی مشتریان به محصول یا خدمات شما نیاز دارند، اما به دلیل محدودیت نقدینگی نمیتوانند تمام مبلغ را یکجا پرداخت کنند.
اگر کسبوکار امکان پرداخت مرحلهای را فراهم کند، احتمال حفظ این مشتریان افزایش پیدا میکند.
برای مثال، یک فروشگاه لوازم خانگی میتواند بهجای از دست دادن مشتری، امکان پرداخت بخشی از مبلغ هنگام خرید و تسویه باقیمانده در چند مرحله را فراهم کند.
۲. جذب مشتریان جدید
فروش نسیه میتواند مشتریانی را جذب کند که به دلیل محدودیت بودجه، از خرید نقدی صرفنظر میکنند.
در چنین شرایطی، کسبوکاری که شرایط پرداخت منعطفتری دارد، ممکن است نسبت به رقبایی که فقط فروش نقدی انجام میدهند، جذابتر باشد.
البته این مزیت زمانی ارزشمند است که مشتریان جدید از نظر توانایی پرداخت بررسی شده باشند.
۳. افزایش حجم فروش
گاهی ارائه شرایط پرداخت مناسب باعث میشود مشتری علاوه بر محصول موردنیاز خود، محصولات دیگری نیز خریداری کند.
برای مثال، مشتری یک فروشگاه مبلمان ممکن است فقط قصد خرید یک مبل داشته باشد. اما اگر امکان پرداخت اقساطی فراهم شود، برای خرید میز ناهارخوری نیز تصمیم بگیرد.
در این حالت، فروش نسیه میتواند ارزش هر سفارش را افزایش دهد.
۴. ایجاد مزیت رقابتی
در بازارهایی که محصولات مشابه با قیمتهای نزدیک به هم عرضه میشوند، شرایط پرداخت میتواند یکی از عوامل مهم انتخاب مشتری باشد.
گاهی مشتری بهجای انتخاب فروشگاهی که صرفا قیمت پایینتری دارد، فروشگاهی را انتخاب میکند که امکان پرداخت متناسب با شرایط مالی او را فراهم کرده است.
بنابراین، فروش نسیه در صورت مدیریت صحیح میتواند به تمایز کسبوکار از رقبا کمک کند.
معایب و خطرات فروش نسیه در دوران تورم
در کنار مزایا، فروش نسیه خطراتی دارد که نادیده گرفتن آنها میتواند سرمایه کسبوکار را تهدید کند.
۱. گرفتار شدن در دام فروش بالا و نقدینگی پایین
یکی از خطرناکترین وضعیتها برای یک کسبوکار این است که فروش زیادی داشته باشد، اما پول کافی در حساب خود نداشته باشد.
فرض کنید یک شرکت در طول ماه ۵۰۰ میلیون تومان فروش ثبت میکند، اما ۴۰۰ میلیون تومان از این مبلغ بهصورت نسیه است.
در ظاهر، کسبوکار فروش موفقی داشته است؛ اما تنها ۱۰۰ میلیون تومان وجه نقد دریافت کرده است.
اگر هزینههای ماهانه شرکت بیشتر از این مبلغ باشد، با وجود فروش بالا، با بحران نقدینگی مواجه خواهد شد.
به همین دلیل، نباید میزان فروش را تنها معیار موفقیت کسبوکار قرار داد.
۲. کاهش سود واقعی
ممکن است فروشنده در زمان معامله سود مناسبی را محاسبه کند، اما با افزایش قیمت کالا و هزینههای جانبی، سود واقعی او کاهش پیدا کند.
این موضوع بهخصوص در کسبوکارهایی که حاشیه سود پایینی دارند، خطرناک است.
۳. افزایش بدهیهای وصول نشده
هرچه تعداد مشتریان بدهکار بیشتر شود، مدیریت و پیگیری مطالبات دشوارتر خواهد شد.
اگر فروشنده بدون بررسی اعتبار مشتریان، به افراد مختلف فروش نسیه انجام دهد، ممکن است بخشی از مطالبات او برای مدت طولانی وصول نشود.
۴. وابستگی کسبوکار به تامین مالی
وقتی پول فروش در اختیار کسبوکار نباشد، فروشنده برای خرید مجدد کالا یا پرداخت هزینههای جاری ممکن است مجبور به دریافت وام یا قرض شود.
در نتیجه، کسبوکار برای تامین نقدینگی خود هزینه بیشتری پرداخت میکند و ممکن است وارد چرخهای از بدهیهای جدید شود.
۵. ایجاد تنش در روابط با مشتریان
پیگیری مطالبات، درخواست پرداخت بدهی و یادآوری مکرر سررسیدها ممکن است باعث ایجاد اختلاف میان فروشنده و مشتری شود.
اگر از ابتدا شرایط پرداخت شفاف نباشد، حتی مشتریان قدیمی و خوشحساب نیز ممکن است در زمان تسویه با فروشنده دچار اختلاف شوند.
چگونه فروش نسیه را در دوران تورم مدیریت کنیم؟
راهحل این نیست که تمام فروشها را نقدی کنیم یا بدون محدودیت به مشتریان اعتبار بدهیم. راهحل اصلی، طراحی یک سیاست فروش اعتباری متناسب با شرایط اقتصادی و توان مالی کسبوکار است.
در ادامه، مهمترین راهکارهای مدیریت فروش نسیه را بررسی میکنیم.
۱. برای فروش نسیه سقف مشخص تعیین کنید
یکی از اشتباهات رایج این است که فروشنده بدون در نظر گرفتن سرمایه در گردش، به مشتریان مختلف اعتبار میدهد.
برای جلوگیری از این مشکل، باید مشخص کنید چه میزان از سرمایه کسبوکار میتواند به فروش نسیه اختصاص پیدا کند.
برای مثال، اگر یک فروشگاه ۵۰۰ میلیون تومان سرمایه در گردش دارد، نباید بدون بررسی هزینههای جاری و تعهدات مالی، تمام این سرمایه را در قالب مطالبات از مشتریان خارج کند.
سقف فروش نسیه باید با توجه به میزان نقدینگی، هزینههای ثابت، تعهدات مالی و سرعت گردش موجودی تعیین شود.
نکته مهم این است که هیچ درصد ثابتی برای همه کسبوکارها مناسب نیست. یک فروشگاه مواد غذایی با گردش سریع موجودی، شرایط متفاوتی نسبت به یک شرکت تولیدی با دوره وصول طولانی دارد.
۲. مشتریان را از نظر اعتبار مالی بررسی کنید
همه مشتریان شرایط مالی یکسانی ندارند و نباید به همه آنها اعتبار مشابهی اختصاص داد.
پیش از فروش نسیه، بهتر است سابقه پرداخت مشتری، میزان خرید، خوشحسابی، وضعیت فعالیت و توانایی او برای پرداخت بدهی بررسی شود.
برای مثال، میتوانید مشتریان را به سه گروه تقسیم کنید:
- مشتریان خوشحساب: افرادی که سابقه پرداخت منظم دارند و میتوان با رعایت سقف اعتبار، شرایط مناسبتری برای آنها در نظر گرفت.
- مشتریان با سابقه نامشخص: افرادی که هنوز سابقه همکاری کافی با کسبوکار ندارند و بهتر است ابتدا با اعتبار محدود خرید کنند.
- مشتریان بدحساب: افرادی که سابقه تاخیرهای مکرر یا بدهیهای پرداخت نشده دارند و بهتر است تا زمان تسویه بدهی قبلی، اعتبار جدید دریافت نکنند.
این دستهبندی به فروشنده کمک میکند تا بهجای تصمیمگیری احساسی، بر اساس اطلاعات واقعی عمل کند.
۳. مدت بازپرداخت را کوتاه و مشخص کنید
هرچه فاصله زمانی میان فروش و دریافت پول بیشتر باشد، ریسک کاهش ارزش پول و تاخیر در پرداخت نیز افزایش پیدا میکند.
به همین دلیل، در شرایط تورمی بهتر است تا حد امکان مدت فروش نسیه کوتاه باشد.
برای مثال، بهجای اینکه به تمام مشتریان فرصت پرداخت سهماهه بدهید، میتوانید برای مشتریان مختلف دورههای پرداخت متفاوتی در نظر بگیرید.
البته مدت بازپرداخت باید با نوع محصول، چرخه فروش، شرایط مشتری و توافق طرفین متناسب باشد.
۴. بخشی از مبلغ را هنگام خرید دریافت کنید
یکی از روشهای کاهش ریسک فروش نسیه، دریافت پیشپرداخت است.
وقتی مشتری بخشی از مبلغ را در زمان خرید پرداخت میکند، فروشنده فشار کمتری از نظر تامین نقدینگی تحمل خواهد کرد.
برای مثال، یک فروشگاه میتواند ۵۰ درصد مبلغ کالا را هنگام خرید دریافت کند و باقیمانده را طی دو قسط تسویه کند.
این روش علاوه بر کاهش میزان مطالبات، باعث میشود مشتری نیز تعهد مالی مشخصتری نسبت به خرید خود داشته باشد.
۵. قیمتگذاری فروش نسیه را جداگانه بررسی کنید
قیمت فروش نقدی و نسیه لزوما نباید یکسان باشد.
در فروش اعتباری، فروشنده باید هزینههای مرتبط با تاخیر در دریافت پول، هزینه تامین مالی، ریسک عدم پرداخت و هزینههای اجرایی را در محاسبات خود لحاظ کند.
برای مثال، اگر قیمت نقدی یک محصول ۲۰ میلیون تومان باشد، فروشنده باید پیش از ارائه شرایط نسیه بررسی کند که دریافت همین مبلغ در دو یا سه ماه آینده چه تاثیری بر سود و توان جایگزینی موجودی او خواهد داشت.
در صورت تعیین قیمت متفاوت برای فروش نقدی و نسیه، شرایط باید از ابتدا شفاف، مشخص و مورد توافق طرفین باشد و با مقررات قانونی و ضوابط مربوط به معامله و قراردادها مطابقت داشته باشد.
۶. تمام توافقها را مکتوب کنید
یکی از اشتباهات پرهزینه در فروش نسیه، اعتماد صرف به توافقهای شفاهی است.
حتی اگر مشتری از دوستان، آشنایان یا مشتریان قدیمی شما باشد، بهتر است تمام جزئیات معامله بهصورت مکتوب ثبت شود.
مواردی که باید در توافق مشخص باشند عبارتاند از:
- مشخصات فروشنده و خریدار
- مبلغ کل معامله
- مبلغ پیشپرداخت
- تعداد و مبلغ اقساط
- تاریخ دقیق سررسید هر پرداخت
- شرایط تسویه بدهی
- ضمانتها و تعهدات مورد توافق
- شرایط برخورد با تاخیر در پرداخت، مطابق قرارداد و قوانین مربوط
ثبت این اطلاعات باعث کاهش سوءتفاهم و افزایش امکان پیگیری مطالبات میشود.
۷. مطالبات خود را بهصورت منظم پیگیری کنید
فروش نسیه بدون سیستم پیگیری، بهمرور میتواند به مجموعهای از بدهیهای فراموششده تبدیل شود.
بهتر است تمام مطالبات در یک فایل یا نرمافزار مالی ثبت شوند.
برای هر مشتری مشخص کنید:
- چه مبلغی بدهکار است؟
- چه زمانی خرید کرده است؟
- تاریخ سررسید بدهی چه زمانی است؟
- چه میزان از بدهی پرداخت شده است؟
- چه مبلغی باقی مانده است؟
- آیا سابقه تاخیر در پرداخت دارد؟
همچنین بهتر است پیش از سررسید، یادآوری محترمانهای برای مشتری ارسال شود تا از فراموش شدن موعد پرداخت جلوگیری شود.
۸. فروش نسیه را برای همه محصولات یکسان اجرا نکنید
برخی محصولات به دلیل نوسان شدید قیمت، حاشیه سود پایین یا دشواری تامین مجدد، ریسک بیشتری در فروش نسیه دارند.
برای مثال، فروش اعتباری محصولی که قیمت آن بهشدت تحت تاثیر نرخ ارز قرار دارد، ممکن است خطر بیشتری نسبت به محصولی با قیمت نسبتا باثبات داشته باشد.
بنابراین، بهتر است محصولات خود را از نظر میزان ریسک دستهبندی کنید و شرایط اعتباری متفاوتی برای آنها در نظر بگیرید.
حتی ممکن است تصمیم بگیرید برخی محصولات را فقط بهصورت نقدی عرضه کنید.
۹. بین فروش نسیه و نقدینگی تعادل برقرار کنید
هیچ کسبوکاری نباید تمام فعالیت فروش خود را بر پایه اعتبار و پرداختهای آینده بنا کند.
فروش نقدی همچنان یکی از مهمترین منابع تأمین سرمایه در گردش است.
برای همین، بهتر است ترکیبی از فروش نقدی و اعتباری داشته باشید تا جریان نقدی کسبوکار دچار اختلال نشود.
برای مثال، اگر مشتریان یک فروشگاه به خرید اعتباری علاقه دارند، میتوان شرایطی طراحی کرد که خرید نقدی همچنان جذاب باشد. مانند ارائه تخفیف منطقی برای پرداخت نقدی یا خدمات جانبی برای خریداران نقدی.
البته هزینه این مشوقها نیز باید در محاسبات سودآوری لحاظ شود.
چه زمانی فروش نسیه فرصت است و چه زمانی تهدید؟
برای تصمیمگیری درست، باید شرایط کسبوکار را بررسی کرد. فروش نسیه در همه شرایط بد نیست و فروش نقدی نیز همیشه بهترین انتخاب نیست.
فروش نسیه میتواند فرصت باشد، اگر:
- مشتریان اعتبارسنجی شده باشند.
- کسبوکار نقدینگی کافی برای پرداخت هزینههای جاری داشته باشد.
- مدت بازپرداخت متناسب با شرایط بازار باشد.
- سود فروش، ریسک و هزینه تاخیر در دریافت وجه را پوشش دهد.
- سیستم مشخصی برای ثبت و پیگیری مطالبات وجود داشته باشد.
- فروش اعتباری به افزایش مشتریان وفادار و فروش سودآور کمک کند.
فروش نسیه میتواند تهدید باشد، اگر:
- بخش زیادی از سرمایه کسبوکار در اختیار مشتریان بدهکار باشد.
- قیمت محصولات بهسرعت افزایش پیدا کند.
- فروشنده بدون بررسی اعتبار مشتریان، به آنها مهلت پرداخت بدهد.
- مطالبات قبلی هنوز وصول نشده باشند.
- کسبوکار برای پرداخت هزینههای جاری به پول فروشهای نسیه وابسته باشد.
- سود فروش حتی هزینه جایگزینی کالا و تامین مالی را پوشش ندهد.
آیا فروش اقساطی جایگزین مناسبی برای فروش نسیه است؟
یکی از روشهایی که میتواند در شرایط کاهش قدرت خرید مشتریان مورد توجه قرار بگیرد، فروش اقساطی است.
در فروش اقساطی، مشتری بهجای پرداخت کل مبلغ در یک زمان مشخص، هزینه خرید را طبق برنامهای از پیش تعیینشده و در چند مرحله پرداخت میکند.
این روش میتواند برای مشتریانی که درآمد ماهانه مشخصی دارند، جذاب باشد.
از طرف دیگر، فروشنده نیز میتواند با دریافت پیشپرداخت و تعیین اقساط منظم، جریان دریافت وجه خود را تا حدودی قابل پیشبینیتر کند.
با این حال، فروش اقساطی نیز بدون ریسک نیست. اگر تعداد اقساط زیاد باشد، قیمتها نوسان شدیدی داشته باشند یا مشتری توانایی پرداخت اقساط را نداشته باشد، کسبوکار همچنان با مشکلات مالی مواجه خواهد شد.
بنابراین، فروش اقساطی زمانی میتواند جایگزین مناسبی باشد که شرایط آن بر اساس توان مالی مشتری و وضعیت نقدینگی کسبوکار طراحی شده باشد.
چه شاخصهایی را برای ارزیابی عملکرد فروش نسیه بررسی کنیم؟
برای اینکه بدانید سیاست فروش اعتباری شما موفق بوده است یا خیر، باید چند شاخص مالی و عملیاتی را بهصورت مستمر بررسی کنید.
۱. میانگین دوره وصول مطالبات
این شاخص نشان میدهد بهطور متوسط چند روز طول میکشد تا کسبوکار پول فروشهای اعتباری خود را دریافت کند.
هرچه این مدت طولانیتر شود، سرمایه بیشتری برای مدت بیشتری در اختیار مشتریان باقی میماند.
۲. نسبت مطالبات معوق
این شاخص نشان میدهد چه بخشی از مطالبات کسبوکار از موعد پرداخت آنها گذشته است.
افزایش این نسبت میتواند نشانه ضعف در اعتبارسنجی مشتریان یا مشکلات اقتصادی خریداران باشد.
۳. جریان نقدی عملیاتی
بررسی جریان نقدی نشان میدهد فعالیت اصلی کسبوکار تا چه اندازه توانایی ایجاد وجه نقد برای پرداخت هزینهها و ادامه فعالیت را دارد.
۴. حاشیه سود واقعی فروش اعتباری
باید بررسی کنید پس از در نظر گرفتن هزینه جایگزینی کالا، هزینه تامین مالی، تخفیفها و مطالبات وصولنشده، فروش اعتباری چه میزان سود واقعی ایجاد کرده است.
۵. سهم فروش نسیه از کل فروش
این شاخص مشخص میکند چه بخشی از فروش کسبوکار بهصورت اعتباری انجام شده است.
اگر این سهم بیش از توان نقدینگی کسبوکار باشد، ممکن است لازم باشد سیاست فروش اعتباری بازنگری شود.
نقش مشاوره کسبوکار در مدیریت فروش نسیه و عبور از شرایط تورمی
در دوران تورم، تصمیمگیری درباره فروش، قیمتگذاری، خرید کالا و مدیریت نقدینگی بهمراتب پیچیدهتر از شرایط عادی است. گاهی یک تصمیم بهظاهر ساده، مانند افزایش مهلت پرداخت مشتریان یا ارائه فروش اقساطی، میتواند تاثیر قابلتوجهی بر وضعیت مالی کسبوکار داشته باشد.
در چنین شرایطی، مشاوره کسبوکار میتواند به مدیران کمک کند تا بهجای تصمیمگیریهای مقطعی و واکنشی، بر اساس تحلیل دقیق شرایط فعالیت کنند.
یک مشاور کسبوکار با بررسی وضعیت مالی، ساختار هزینهها، مدل درآمدی، شرایط بازار و رفتار مشتریان میتواند به شناسایی نقاط ضعف و فرصتهای موجود کمک کند.
برای مثال، مشاور میتواند در زمینههای زیر راهگشا باشد:
- بررسی وضعیت نقدینگی و سرمایه در گردش کسبوکار
- شناسایی میزان وابستگی فعالیت به فروشهای نسیه
- تحلیل سودآوری واقعی محصولات و خدمات
- اصلاح سیاستهای قیمتگذاری و شرایط پرداخت
- طراحی روشهای مناسب برای کاهش مطالبات معوق
- بررسی مشتریان سودآور و شناسایی ریسکهای فروش اعتباری
- بازنگری در مدل درآمدی و روشهای جذب مشتری
- ارائه راهکار برای کاهش هزینهها و جلوگیری از خروج غیرضروری سرمایه
نکته مهم این است که در شرایط اقتصادی متغیر، نمیتوان برای تمام کسبوکارها یک نسخه واحد تجویز کرد.
سیاست فروش نسیه برای یک فروشگاه مواد غذایی با یک شرکت تولیدی، مجموعه خدماتی یا فروشگاه لوازم خانگی یکسان نیست. هر کسبوکار باید با توجه به نوع فعالیت، میزان سرمایه، ساختار هزینهها، شرایط مشتریان و وضعیت بازار خود تصمیمگیری کند.
مشاوره کسبوکار کمک میکند مدیران این شرایط را از زاویهای دقیقتر بررسی کنند، تصمیمهای پرریسک را کاهش دهند و منابع محدود خود را به شکل مؤثرتری مدیریت کنند.
در واقع، در دورانی که افزایش فروش بهتنهایی تضمینکننده موفقیت نیست، داشتن یک برنامه مشخص برای مدیریت نقدینگی، حفظ سرمایه و سودآوری اهمیت بیشتری پیدا میکند. مشاوره تخصصی میتواند در تدوین و اجرای چنین برنامهای نقش موثری داشته باشد.
رزرو جلسه مشاوره با دکتر شهریار مرزبان: 09164052373

پیشنهاد ویژه!


قبل از تصمیم در مورد کسب و کار خود از طراحی مسیر شغلی دکتر مرزبان استفاده کنید!
+ آرشیو شغل های پردرآمد و کارآفرینی و فرصت های سرمایه گذاری در کل ایران!
اینجا کلیک کنید…
راه اندازی کسب و کار و شغل با انواع میزان سرمایه در ایران اینجا کلیک کنید
برای اشتراک گذاری کلیک کنید: واتساپ | تلگرام






به مبحث خیلی مهمی اشاره کردید
مخصوصا این روزا